

灵巧手是这届 WRC 展会最“卷”的品类,也是融资最热的:2026年上半年赛道融资总额已突破250亿元,超过2025年全年。
自由度从12卷到42,触点从几十卷到上千,重量卷到370克……
但拆开参数,我们建议看三个更硬的指标。
-
指标一:传动路线,本质是“不可能三角”。
当前三条主流路线:电机驱动+微型丝杠(特斯拉、兆威)、腱绳传动(灵心巧手L30、瑞声)、连杆传动(因时、傲意)。
分别对应力控精度、仿生灵活、工业可靠三种取向,没有一个方案能同时占全。
-
指标二:产能规划与真实销量的缺口。
2025年中国灵巧手销量1.92万只(同比+237%),2026年预计7.02万只,2030年可能到43万只。增速曲线确实陡。
但对照某单家企业“2026年交付5—10万只”的规划,单家产能就达到全行业预测销量的70%—140%。
这个缺口怎么填?要么行业增速再超预期,要么就是产能豪赌。
-
指标三:触觉数据闭环,与自由度。
学界共识是:触觉与力觉数据缺失,是精细操作的真正瓶颈。
谁先把“感觉到”和“做得到”的闭环数据跑通,谁就拿到了下一代操作的训练。
灵巧手这场竞赛,终局变量不是机械结构,是数据(有用的数据)。
于是,我们带着这几个标准,跟世界机器人大会上灵巧手展区的几家企业聊了聊。
最值钱的不是手,是"怎么用手"的方法
在上一篇WRC内容中,我们发起了一个投票:“大家觉得本届WRC,最吸引你的是哪方面的进展?”
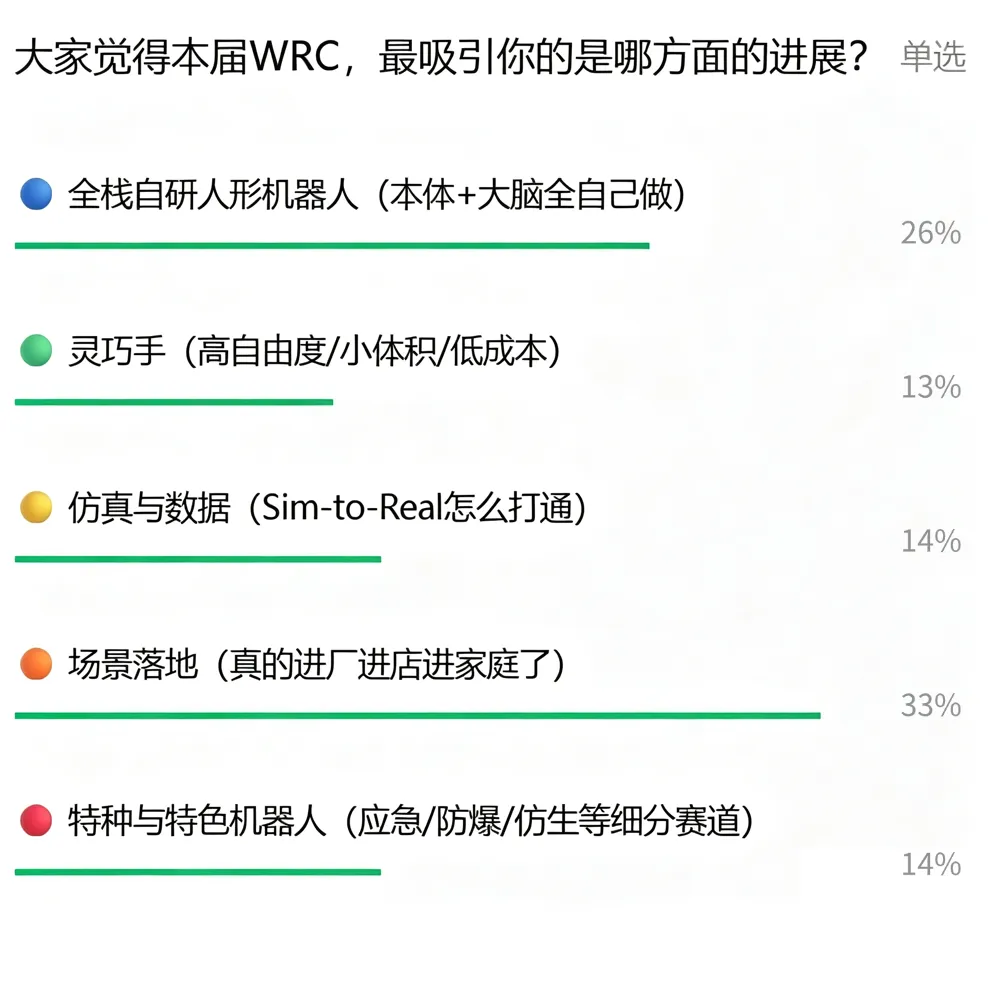
结果如上图。
说实话,灵巧手排末位这件事,其实并不意外。
人形机器人能跑能跳、世界模型能进药房、整机能直接进产线,这些天然更"吸睛",更容易出圈。
灵巧手这个赛道,看起来更“小”、看起来更“专”,在整机的末端,不是第一眼的主角。
但其中也分不同的路线。
第一组:卖手的人——靠硬件赚钱。
第二组:卖触觉的人——硬件是载体,数据才是产品。
第三组:卖"手+脑+数据"整套方案的人。
第四组:跨界者……
灵巧手的对手不是人手,是399元的夹爪
整个行业似乎都在比谁的自由度更高、谁的触觉更灵敏、谁更像人手。但真实工位上,灵巧手的对手根本不是另一只灵巧手,可能是一个几百元的气动夹爪。
行业数据显示,工业场景70%—90%的任务可以用两指或三指夹爪完成。拧螺丝用电动螺丝刀、搬运纸箱用吸盘、分拣包裹用夹爪。
——这些"最先落地"的场景,没有一个是一定要靠五指灵巧手跑通的。
那灵巧手到底卖给谁?目前主要是三类买家:
-
科研院所和高校:买来做研究、发论文。这是当前最稳定的客户群,也是最不挑价格的。
-
整机厂验证需求:宇树、智元等这些做整机的。他们需要配一只手做Demo和路演,但不一定会量产。
-
少量工业客户:真正在产线上用的,目前几乎只有宁德时代、比亚迪这类头部制造的特定工位。
双臂确实需要手,但整机厂正在自己造
宇树科技的IPO问询回复把灵巧手列为商业化两大瓶颈之一,2025年1—9月外购灵巧手金额1788万元,其中因时机器人占了96.19%。
但同时,宇树也自研了521台灵巧手。
这意味着什么?整机厂正在"外采转自研"。
宇树不是唯一一家。特斯拉Optimus Gen3单条机械臂集成了26套独立驱动单元,灵巧手设计复杂度占了整机工程难度的一半以上。
因为买不到合适的。
为什么整机厂要自研?三个原因:
第一,成本。灵巧手占整机物料成本的10%—20%(特斯拉约17.3%)。一台30万的人形机器人,手就要3—6万。一旦整机年产量过万台,自研手的边际成本会远低于外采。
这笔账任何CFO都算得过来。
第二,数据闭环。如果你的手是外采的,你的操作数据就依赖于这只手的具体构型。换一只手,数据可能白采了。整机厂要掌控自己的数据飞轮,就必须掌控自己的手。这就是为什么宇树一边买因时的手、一边自己造。
不是因为因时的手不好,是因为数据必须攥在自己手里。
第三,差异化。灵巧手是整机和物理世界交互的唯一接口。当本体和运动控制逐渐同质化后,"手不一样"可能成为最后的产品差异点。
A公司不会希望自己的手和B公司的手一模一样。
是否可能有一天,头部整机厂全部自研灵巧手,那么独立手厂的市场天花板在哪里?
真机数据,卖不动
WRC现场,几乎很多展台都摆了一套数据采集设备。
今年,好像所有人都在说"数据是壁垒",所有人都在做数据采集。
但真机数据这门生意,其实卖不动。
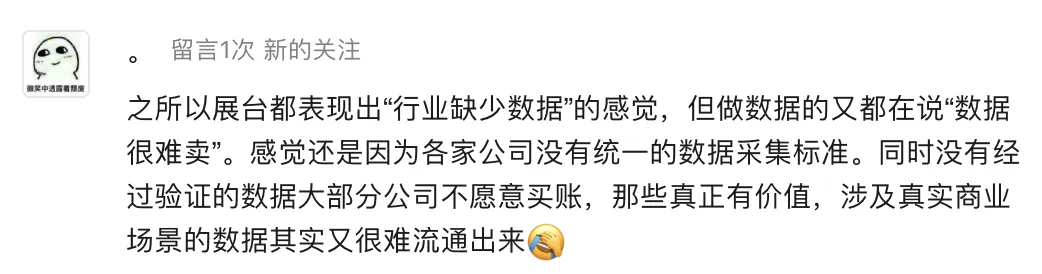
(图源|上一篇文章读者评论)
在需求端:买你数据的人,正在学你怎么采数据,学会了自己干。
再看供给端:以EGO可穿戴采集路线为例,一个小团队买改装头显+腕带相机+开源标定代码,几万块就能搭一套采集工位。但标定漂移、遮挡、同步丢帧导致废片率往往在30%上下,数据质量参差不齐。
门槛低→供给多→价格战→质量更差——这是一条死循环。
再看商业模式:一次性买断数据集是最主流的模式,也是最容易复制的模式。真机遥操数据市价约500—1000元/小时,无本体穿戴采集数据约200—400元/小时。纯卖数据集的综合毛利率不高,人力是最大成本——标注、采集、算法人员开销占比最高,算力反而占比最低。
不是数据本身值钱,是采集数据的方法值钱。
几乎每一篇文章都在说"数据是壁垒"。
但这句话的真实含义:不是"我有很多数据"值钱,而是"我知道怎么采到好数据"值钱。
前者可以被复制,后者需要团队、工具链和长期迭代的经验积累。
灵巧手系于具身智能落地,但泡沫可能比整机还大?
灵巧手确实系于具身智能落地,但"系于"不等于"绑定"。
诸如宇树把商业化瓶颈归结为两件事:一是具身大模型的泛化能力,二是灵巧手的精细耐用程度。
手是物理交互的唯一接口,这个判断没错。但"系于落地"也可能带来"泡沫更大"的可能性。
产能不是问题,产能卖给谁才是。
资本当前往往用"未来百万台人形×多手标配"的终局倒推定价,若人形机器人量产不及预期,或整机厂选择自研灵巧手,估值逻辑瞬间崩塌。毕竟,很多头部厂商其实都已经在自研了。
毛利率悖论。价格战打到这个位置,"高毛利"的故事还能讲多久?
历史告诉我们:铁路泡沫时期,铁轨是真的在铺;光伏泡沫时期,太阳能板是真的在装;新能源车泡沫时期,电池是真的在做。泡沫和地基是同时在建的。泡沫会破,地基会留下。
对从业者而言,重要的是分清自己站在哪一层。
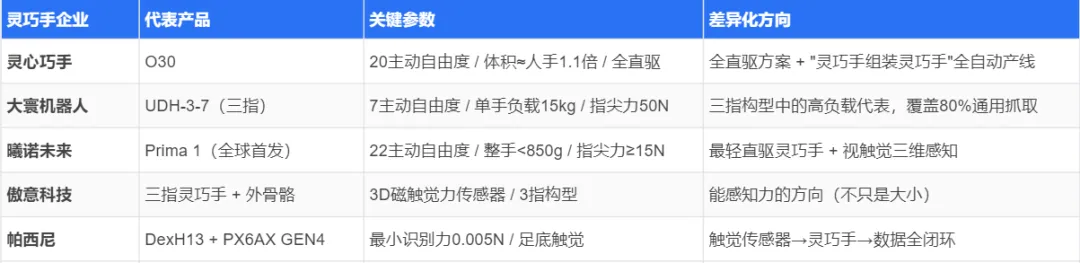
以下是本次WRC 2026的几家灵巧手展商,对应的展品、技术路线,供大家进一步了解。
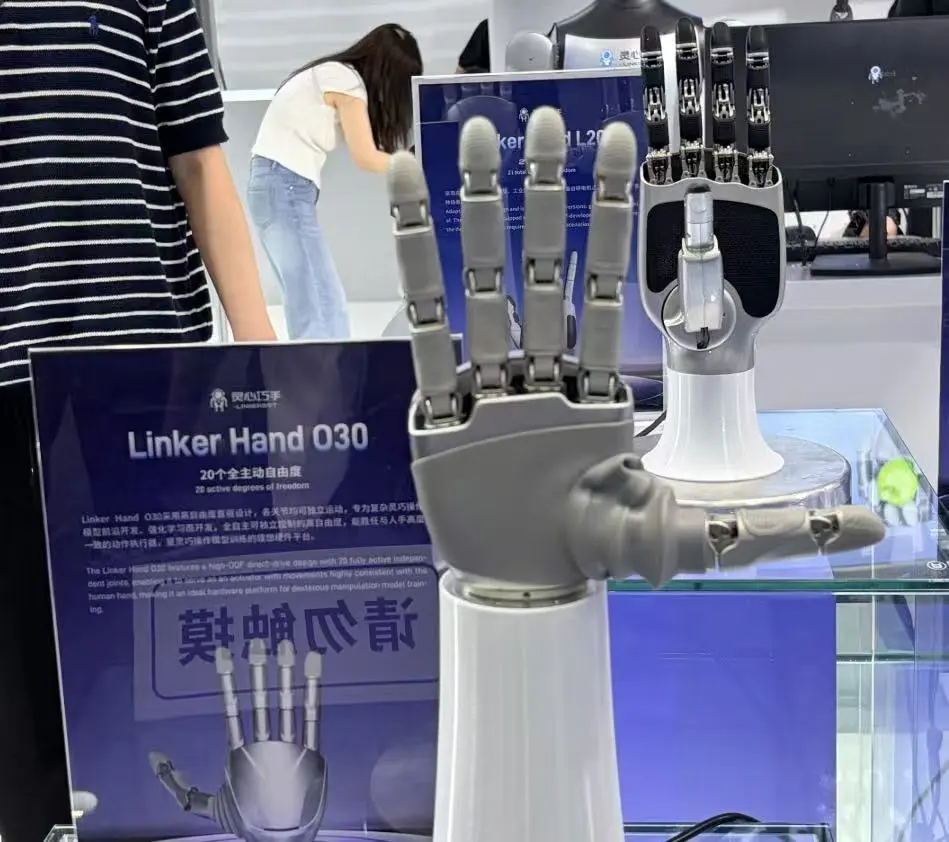
本次重点产品O30,一款全直驱灵巧手,搭载20个电机、20个主动自由度,而体积仅约人手的1.1倍,基本上与人类手部尺寸一致。
此前业内高自由度灵巧手往往体积是人手的两倍以上。
在技术路线上,灵心巧手同时保持三种硬件方向迭代——如同人类不同职业需要不同能力:有的场景需要力量,有的需要精度,有的需要灵巧。
灵巧手认为当前行业面临的最大挑战不是量产瓶颈,而是技术方案不够收敛、迭代速度过快,这可能一定程度上对需要产品稳定性的量产并不友好。
这款三指灵巧手在当前三指构型中实现了市面最大级别的负载能力。
大拇指可0至180度平行旋转,既能与另外两指对心捏取,也能并排勾取,相当于人手的核心三指。
无论从价格、任务覆盖还是产品性能来看。在技术方案上采用全直驱、可反驱设计,五指灵巧手则有空心杯电机加蜗轮蜗杆传动和电机驱动加连杆传动两种路线。
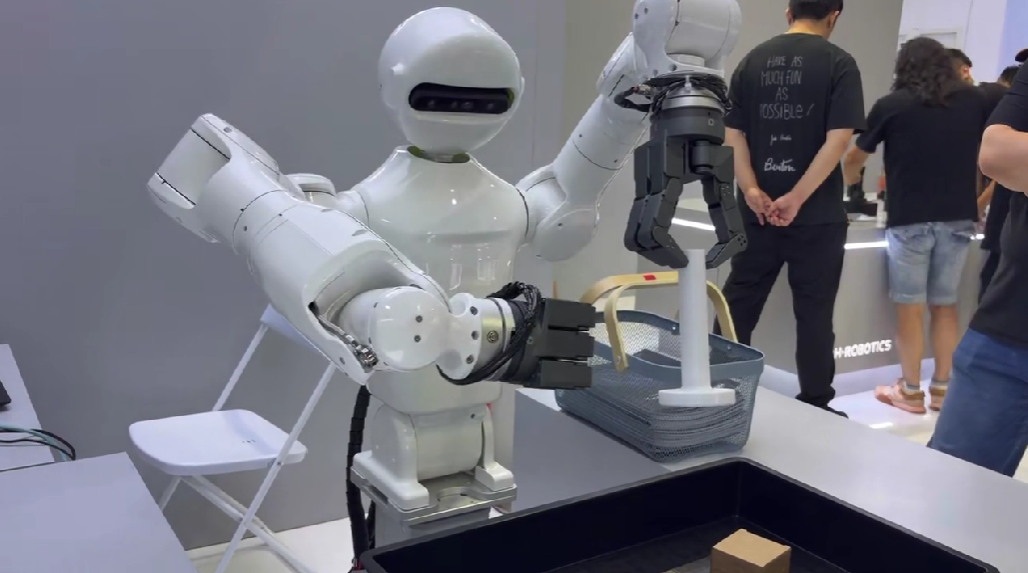
大寰的客户极智嘉已在此前的WAIC上展示了7台搭载该灵巧手的人形机器人,在仓储物流场景中完成薯片、毛巾、玩偶等异形物体的抓取以及料筐搬运。
Prima 1的设计可以概括为五大特点:力、透、顺、感、柔。
具体而言:指尖输出力达15N;力透明度高,可快速采集各关节力矩信息并上报控制终端;每个关节支持柔性拖动;每个指尖装配高分辨率触觉方案;
整手重量不足850克,是市面上最接近人手尺寸和最轻的直驱灵巧手之一。
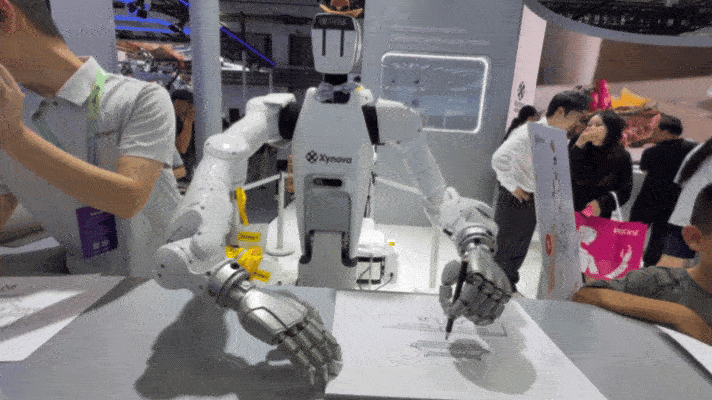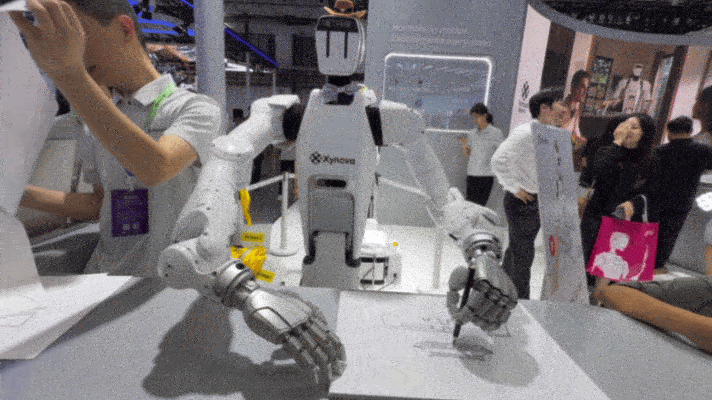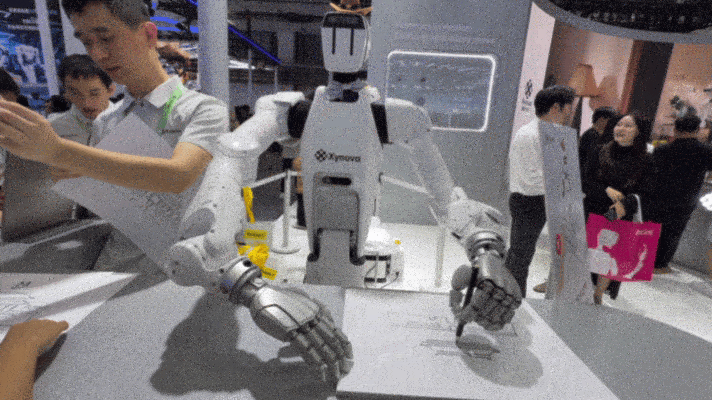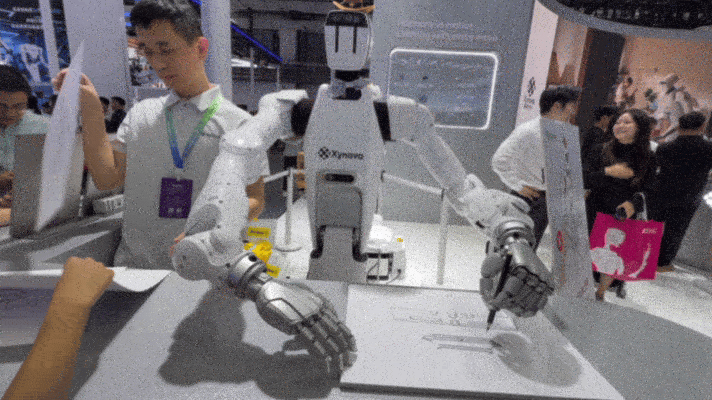
重量控制的关键在于:所有电机和减速机构均自主设计研发,可根据产品需求量身定制最合适的电机单元和传感单元;电机外壳直接作为手的外观件,无额外包覆层;全手轻量化仿真设计。
在触觉感知方面,采用视触觉方案——在表层橡胶下设置微型光珠与视觉单元,可检测接触面微小形变并通过视觉换算力学信息,具备三维触觉感知(正向+两个切向),可分辨物体表面纹理和特征。
傲意科技以机电一体化起家,核心能力在于自研马达、电机和关节。
首款重点产品是穿戴式外骨骼机器人,面向户外运动和爬山人群提供运动助力,同时兼具步态矫正和康复训练功能,配有APP进行数据量化与可视化。
该产品于今年5月首发,9月将正式面向C端及小B采购商发售。
第二款是三指灵巧手,从基础力控到高端触觉实现阶段化差异。掌心采用压阻式阵列传感器,指尖配备3D磁触觉力传感器——不仅能感知力的大小,还能感知力的方向。
这一能力使机器人能根据力的方向调整抓取方案,在倾斜平面上保持物体稳定。
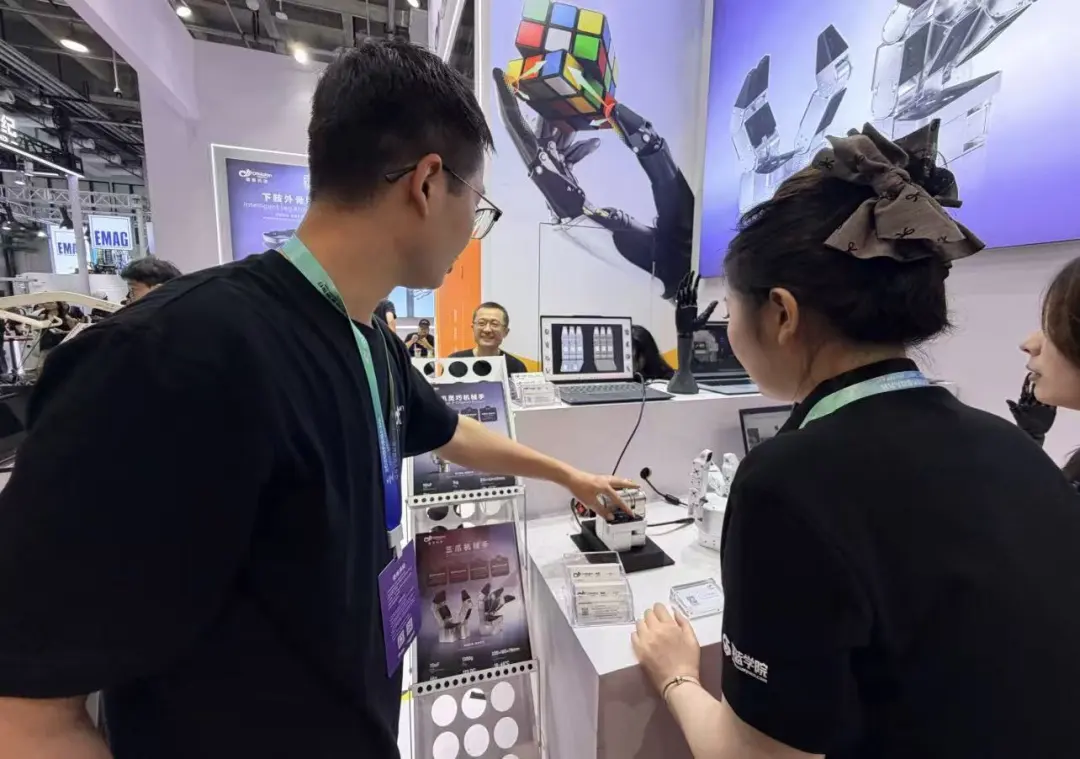
帕西尼的核心理念是“One for All”——从触觉传感器出发,构建从模组到灵巧手、到机器人、到数据的完整闭环:
所有数采设备与灵巧手都搭载其自研触觉传感器。
帕西尼的第四代六维力触觉传感器是业内量产性和市占率最高的产品,据现场介绍最小可识别0.005牛的力。
值得关注的是帕西尼推出的足底触觉传感器。双足机器人走路时往往噪音很大,核心原因是无法精确控制足部力道大小。加装足底传感器后,机器人可精确控制步态力道,甚至实现脚尖、脚后跟的动态平衡。
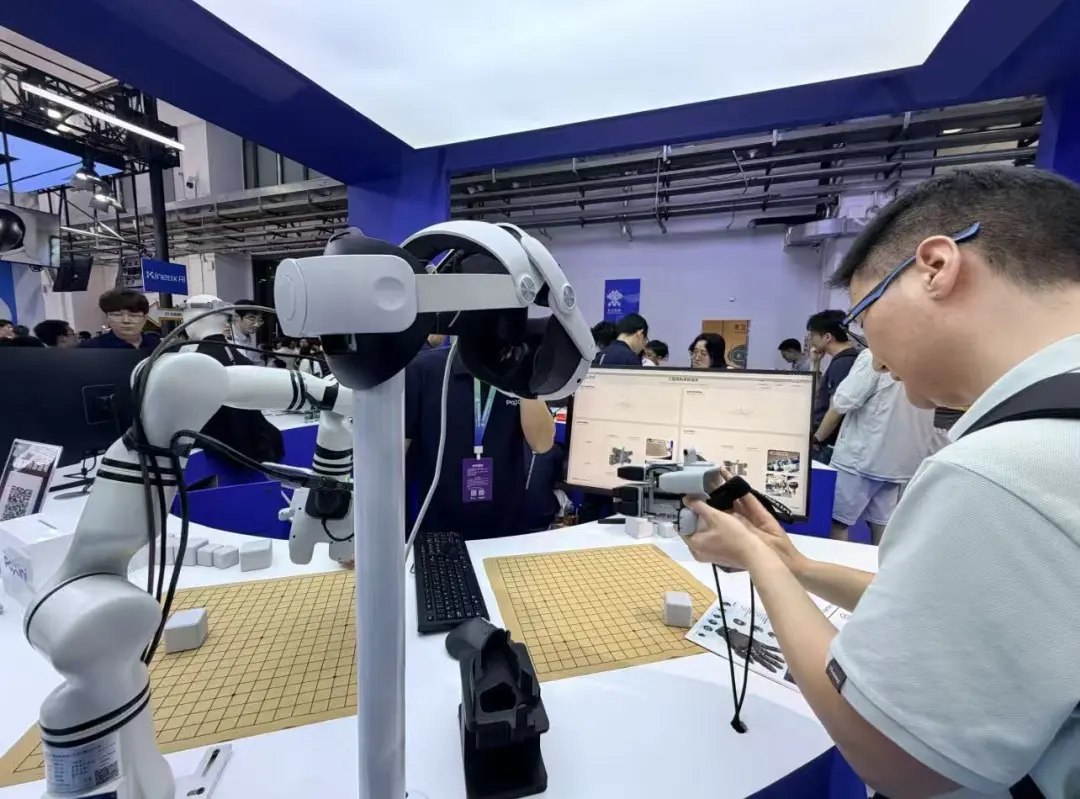
图源 | WRC 2026世界机器人大会 · 深蓝学院现场实拍
注:上述企业不分先后,以采访顺序为准 · 展馆里还有很多值得被看见的创新,篇幅所限,留待后续持续关注。
扫码添加阿蓝,选择想要加入的交流群即可
(按照提交顺序邀请,请尽早选择)
👇
